Former les dirigeants de TPE à piloter leur trésorerie
La trésorerie ne se résume pas au solde affiché sur le compte bancaire. Pour un dirigeant de TPE, elle correspond à la capacité de l’entreprise à régler ses salaires, fournisseurs, charges sociales, emprunts et impôts au bon moment. Maîtriser quelques repères financiers permet de prendre des décisions plus sereines, sans prétendre remplacer le travail de l’expert-comptable.
Les bases financières permettent de mieux piloter l’activité
Une formation en gestion de trésorerie donne au dirigeant les moyens de lire les chiffres qui influencent directement son quotidien. L’objectif n’est pas de produire seul une liasse fiscale ou des comptes annuels, mais de comprendre ce qui entre, ce qui sort et ce qui risque de manquer dans les semaines à venir.
Les contenus pédagogiques consacrés à l’économie, à la finance et à la gestion d’entreprise constituent un bon point de départ pour consolider ce vocabulaire. Des ressources en formation peuvent notamment aider à distinguer chiffre d’affaires, marge, résultat, besoin en fonds de roulement et trésorerie disponible. Elles facilitent aussi l’apprentissage des mécanismes de financement, des délais de paiement et des prévisions financières. Cette base rend les échanges avec un cabinet comptable plus précis et plus productifs.
Les indicateurs à connaître sans devenir spécialiste
Le chiffre d’affaires apporte une information sur le volume des ventes, mais il ne renseigne pas directement sur l’argent réellement disponible. Une facture émise à un client augmente les ventes comptables, tandis que son règlement peut n’intervenir que trente, soixante ou quatre-vingt-dix jours plus tard.
Le dirigeant gagne à suivre le solde bancaire réel, c’est-à-dire l’argent immédiatement accessible, ainsi que le solde prévisionnel à venir. Il doit également observer les factures clients échues, les règlements fournisseurs attendus, les prélèvements programmés et les échéances fiscales ou sociales. Ces données suffisent souvent à repérer une tension de liquidité avant qu’elle ne devienne urgente.
Le besoin en fonds de roulement mérite aussi une attention particulière. Une entreprise peut être rentable sur le papier tout en rencontrant des difficultés de trésorerie si elle paie ses achats avant d’encaisser ses ventes. C’est fréquent dans le bâtiment, le commerce ou les activités de conseil facturées avec des délais longs.
Un prévisionnel de trésorerie transforme les échéances en décisions
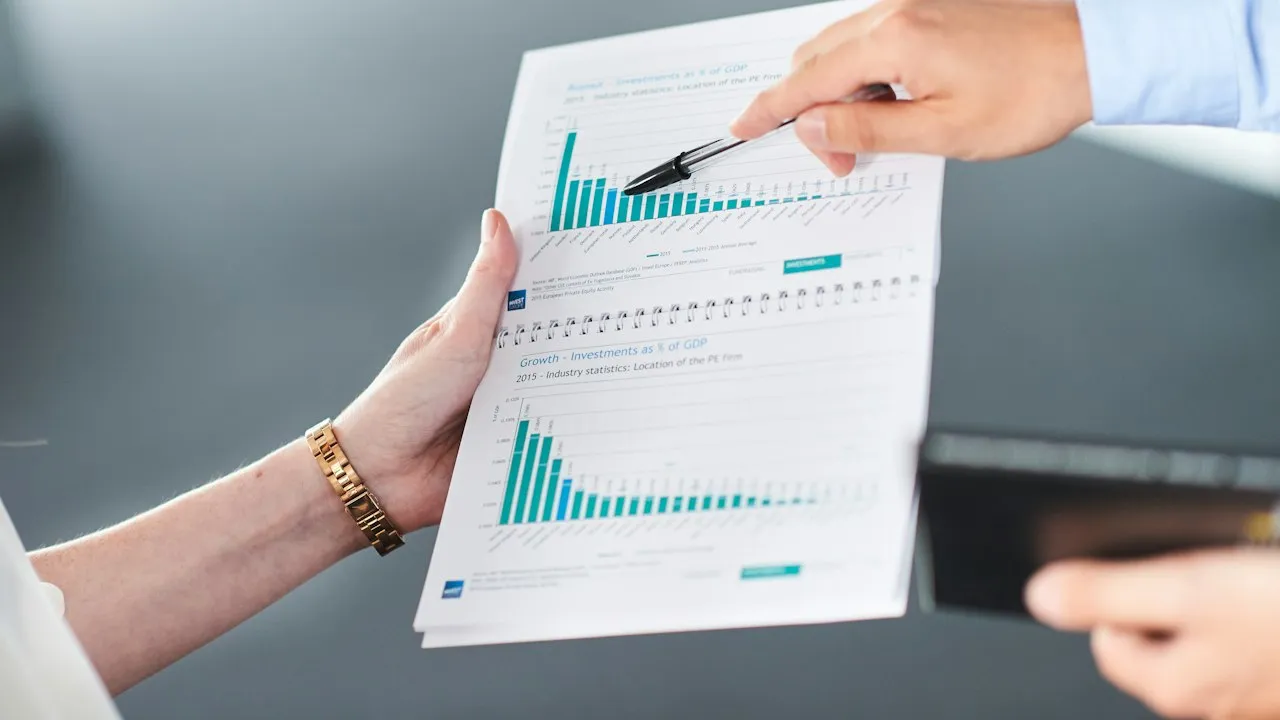
Le prévisionnel de trésorerie est un tableau qui recense, période par période, les encaissements et les décaissements attendus. Une TPE peut commencer avec un fichier simple, organisé par semaines ou par mois selon la fréquence de ses mouvements financiers.
Dans la colonne des entrées, le dirigeant inscrit les règlements clients attendus, les acomptes, les remboursements éventuels et les financements confirmés. Dans les sorties figurent les achats, loyers, paies, charges, abonnements, remboursements d’emprunts, TVA et impôts. Le tableau ne cherche pas la perfection comptable, il vise une vision réaliste des flux à venir.
Cette anticipation permet d’agir assez tôt. Si un creux de trésorerie apparaît dans six semaines, plusieurs options restent ouvertes: relancer les factures en retard, demander un acompte, négocier une échéance fournisseur, différer une dépense non prioritaire ou solliciter une solution de financement adaptée. À l’inverse, un excédent durable peut servir à sécuriser une réserve ou à financer un investissement sans déséquilibrer l’exploitation.
Une routine courte vaut mieux qu’un suivi irrégulier
Un tableau laissé de côté perd rapidement son utilité. Une routine de trente à quarante-cinq minutes par semaine suffit souvent pour mettre à jour les paiements reçus, décaler les règlements incertains et ajouter les nouvelles dépenses engagées.
Le suivi devient plus fiable lorsque les informations sont rapprochées du relevé bancaire et de la liste des factures émises. Un client qui promet un paiement vendredi ne doit pas être traité comme un encaissement certain tant que le virement n’est pas arrivé. Cette prudence évite de bâtir des prévisions optimistes sur des fonds indisponibles.
Une formation adaptée à la TPE doit privilégier les situations concrètes
Les dirigeants de petites structures ont rarement besoin d’un cursus centré sur les normes comptables complexes. Ils recherchent plutôt une méthode applicable à leur activité, avec des modèles de tableaux, des cas de retard de paiement et des exercices de lecture de flux financiers.
Pour sélectionner une formation en gestion financière utile, vous pouvez vous appuyer sur les critères suivants:
-
Un programme centré sur les flux de trésorerie: la formation doit traiter des encaissements, décaissements, échéances, relances clients et prévisions. Un module qui reste exclusivement consacré au compte de résultat ou au bilan répond moins directement aux besoins opérationnels d’une TPE.
-
Des outils réutilisables dès la fin de la session: un modèle de tableau de trésorerie, une liste de contrôle des échéances et un exemple de prévisionnel mensuel donnent des supports concrets. Vérifiez que les fichiers proposés sont compréhensibles et adaptables à votre activité.
-
Des exercices fondés sur des situations réelles: analyser le décalage entre une facture émise et son paiement, prévoir la TVA à décaisser ou évaluer l’effet d’un acompte permet d’acquérir des réflexes. Les cas pratiques doivent parler aux commerçants, artisans, consultants ou petites sociétés de services.
-
Une place donnée au dialogue avec l’expert-comptable: la formation doit préciser quelles questions poser, quels documents transmettre et quels écarts signaler. Le dirigeant peut ainsi demander une lecture de marge, un point sur la TVA ou un avis sur une solution de financement avec des données plus fiables.
-
Un format compatible avec la charge du dirigeant: des séquences courtes, un accompagnement ponctuel ou des sessions à distance peuvent faciliter l’apprentissage. La régularité compte davantage qu’une accumulation de notions peu utilisées.
Piloter la trésorerie d’une TPE avec méthode
La montée en compétence financière ne demande pas de devenir expert-comptable. Elle repose sur quelques pratiques durables: suivre le compte bancaire, actualiser les factures attendues, prévoir les sorties majeures et comparer les prévisions avec la réalité. Avec un tableau clair et une routine régulière, vous disposez d’informations concrètes pour protéger la continuité de votre activité et dialoguer avec vos partenaires financiers sur des bases solides.